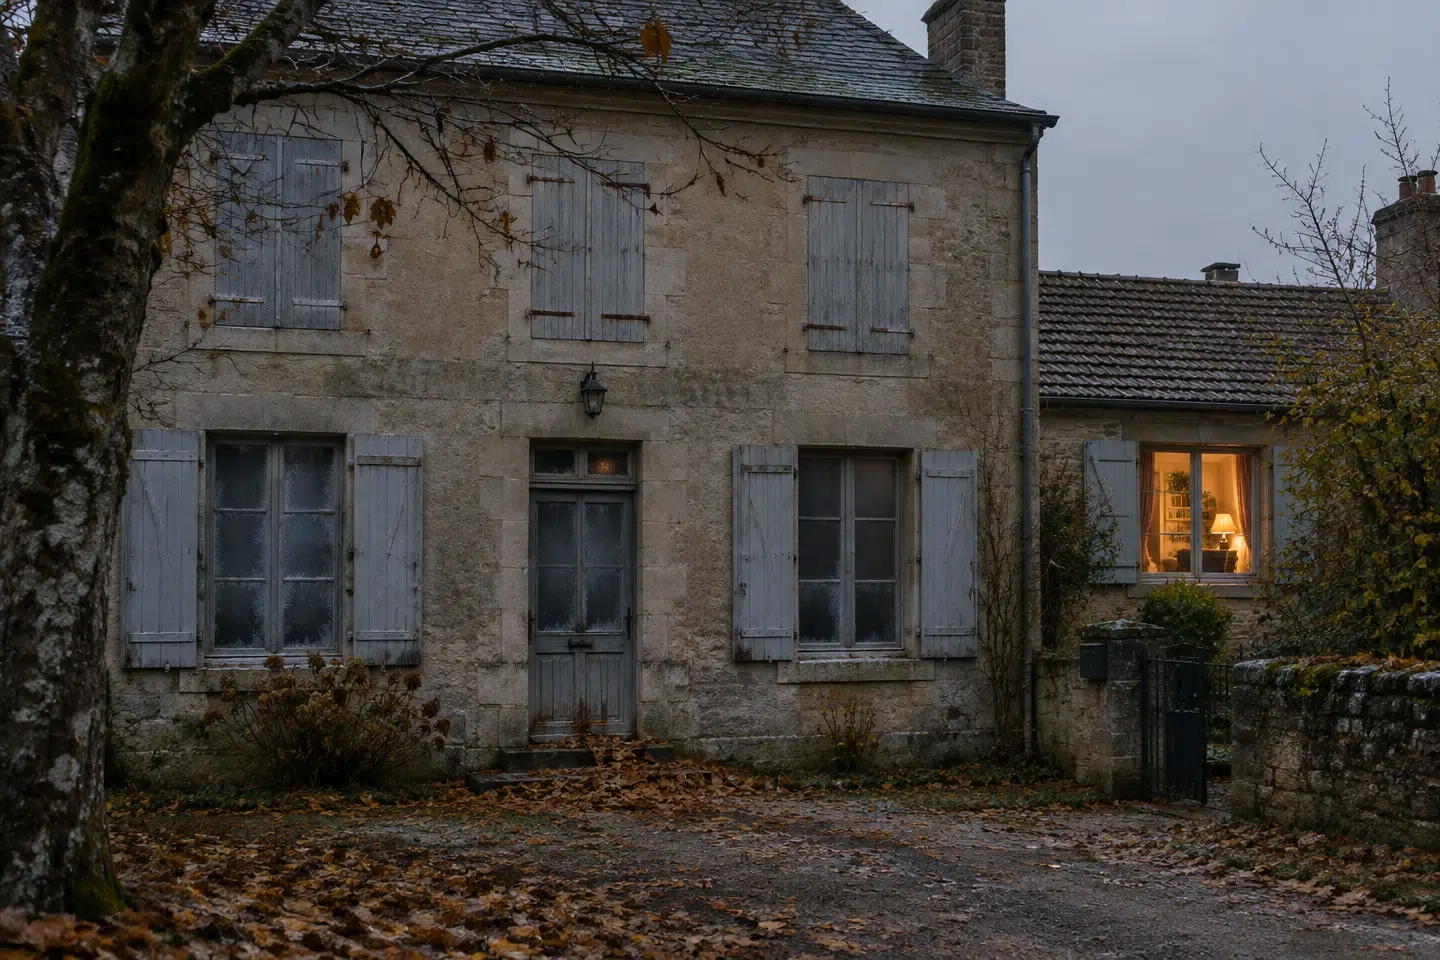
Fermer sa maison hermétiquement avant de partir plusieurs mois est souvent présenté comme la meilleure façon de la protéger. En réalité, une maison verrouillée et laissée vide tout l’hiver peut poser bien plus de problèmes qu’elle n’en résout, notamment du côté de l’assurance habitation. Partir vivre chez sa fille pendant la saison froide, volets clos et chauffage coupé, semble une solution de bon sens pour économiser de l’énergie. Pourtant, cette absence prolongée change radicalement la manière dont le contrat d’assurance fonctionne, et beaucoup le découvrent seulement au moment où ils en ont le plus besoin, lors d’un sinistre.
Pourquoi une maison fermée tout l’hiver inquiète votre assureur
Un logement inoccupé pendant plusieurs semaines représente un risque accru aux yeux des compagnies d’assurance. Personne pour constater une fuite d’eau à temps, personne pour repérer une tentative d’effraction, personne pour réagir en cas de gel sur les canalisations : l’absence prolongée multiplie les scénarios dans lesquels un petit incident se transforme en sinistre majeur. Les chiffres du secteur confirment cette vigilance accrue. Le ministère de l’Intérieur a recensé 211 600 cambriolages et tentatives de cambriolage de logement en France en 2025, soit environ 580 par jour, et la tendance s’est inversée en 2026 puisque le mois de juillet a enregistré 18 665 cambriolages, soit 7,1 % de plus qu’en juillet 2025. Dans ce contexte, les assureurs resserrent logiquement leurs conditions pour les logements vides. Cette prudence a un coût : les cotisations d’assurance habitation ont déjà grimpé de 8,4 % entre 2024 et 2025, pour atteindre 15 milliards d’euros selon France Assureurs, et une nouvelle hausse comprise entre 5 % et 7,5 % est annoncée pour 2027 par les cabinets Addactis et Fact & Figures. Résultat, les ménages paient de plus en plus cher pour une couverture qui peut s’avérer moins solide qu’ils ne le pensent dès lors que le logement reste vide trop longtemps.
Ce que la clause d’inhabitation change concrètement à vos garanties
C’est le point que beaucoup d’assurés ignorent, et c’est pourtant le cœur du problème. La plupart des contrats multirisques habitation incluent une clause d’inhabitation, qui fixe une durée maximale d’absence tolérée, généralement comprise entre 30 et 90 jours selon les assureurs. Au-delà de ce délai, la garantie vol peut tout simplement cesser de s’appliquer. Concrètement, une absence de plus de 60 à 90 jours active cette clause, ce qui suspend les garanties contre le vol et les dégâts des eaux si l’assureur n’a pas été prévenu et si les canalisations n’ont pas été purgées avant l’hiver. Un détail surprend souvent les assurés : revenir une seule nuit dans le logement pendant cette période ne suffit pas à interrompre le décompte, le bien reste considéré comme inoccupé aux yeux de l’assureur. Cette clause est encadrée par la loi, puisque l’article L.112-4 du code des assurances impose qu’elle figure en caractères très apparents dans le contrat. La Commission des clauses abusives recommande d’ailleurs sa suppression, en particulier lorsqu’elle restreint la garantie vol, mais tant qu’elle figure dans le contrat, elle reste pleinement applicable. Autre point de vigilance, la garantie dégâts des eaux couvre bien les fuites et ruptures de conduites non enterrées, même lorsque le gel en est la cause, mais elle ne prend pas en charge l’entretien ou le bris des installations à l’origine du sinistre. Une canalisation mal entretenue qui cède sous l’effet du froid peut donc ne pas être indemnisée, même si la fuite elle-même relève bien de la garantie.
Les démarches à faire avant de partir pour rester bien couvert
Quelques gestes simples permettent d’éviter les mauvaises surprises au retour. Avant toute absence prolongée, il est essentiel de vérifier les conditions générales du contrat pour connaître la durée exacte tolérée par la clause d’inhabitation, car elle varie sensiblement d’un assureur à l’autre. Prévenir sa compagnie d’assurance de la période d’absence reste la démarche la plus efficace : certains contrats proposent des options ou des garanties complémentaires adaptées aux logements vacants. Purger les canalisations avant les grands froids limite considérablement le risque de rupture liée au gel, et donc les refus d’indemnisation pour défaut d’entretien. Voici les réflexes à adopter avant de fermer la maison pour l’hiver :
- Relire la clause d’inhabitation du contrat et noter la durée maximale autorisée.
- Informer l’assureur de la date de départ et de la durée prévue de l’absence.
- Couper l’eau et purger les canalisations exposées au gel.
- Couper le chauffage de manière progressive ou le maintenir à une température hors gel.
- Demander à un proche de passer vérifier le logement régulièrement, sans que cela ne remplace pour autant une déclaration officielle.
Ces précautions prennent tout leur sens dans un contexte où le budget assurance pèse de plus en plus lourd. Pour 2026, la hausse des contrats multirisques habitation était déjà estimée entre 7,5 % et 8 % par le cabinet Addactis, qui évalue la facture moyenne à 325 euros hors taxe par an. Payer plus cher pour une couverture finalement inopérante en cas de sinistre serait le pire des scénarios, d’où l’intérêt de sécuriser chaque démarche avant de quitter le logement pour plusieurs semaines.
Laisser sa maison fermée tout l’hiver pour s’installer chez sa fille peut sembler une solution pratique et économique, mais elle mérite d’être anticipée avec autant de rigueur que n’importe quel projet de déménagement temporaire. Relire son contrat, prévenir son assureur et préparer le logement contre le gel ne prennent que quelques instants, et évitent bien des désagréments le jour où un sinistre survient. Mieux vaut vérifier ces détails en amont plutôt que de les découvrir, comme beaucoup, au moment d’un appel à l’assurance qui tourne court.
Laisser un commentaire
Vous devez vous connecter pour publier un commentaire.